
相続対策やもめない相続及び二次相続を考える場合には事前に準備することに越したことはありません。遺言書を残すにも遺産分割協議をするにも事前に相続財産の範囲や相続財産の評価を調査しておけば被相続人、相続人とももめることなくスムーズに行ける資料になるかと思います。
そこで今回は、基本的な1.土地・建物2.分譲マンション3.賃貸マンションの財産評価基本通達による評価と、不動産鑑定による評価による違いを述べていきたいと思います。最後に不動産分割と分割した不動産の活用に関するテーマを取り上げてみたいと思います。
1.土地・建物の評価方法
(1)財産評価基本通達による評価
相続税路線価をベースとして画地条件等に応じた減額または増額修正を行い、評価することになっています。路線価は地価公示価格の8割ベースとされていますが「特別な事情」が存在し通達評価ではその個別要因が的確に反映されないケースがあります。
例えば
・規模が大きな土地
・形状が著しく不整形な土地
・大きな傾斜や高低差がある土地
・土砂災害、洪水被害の可能性の高い地域
・土壌汚染、地下埋設物
・稼働状況の低い賃貸物件
・流動性の低い過疎地等の不動産
家屋の場合は固定資産税の評価額によります。ただし、耐用年数経過後でも最終残価率が20%残ることになります。また、令和10年1月1に以降に入居する新築住宅には災害レッドゾーン(土砂災害特別警戒区域等では)住宅ローン控除が適用できないとされています。
(2)不動産鑑定評価
上記(1)例えばのケースの場合でも、財産評価通達により求めた価格を適正に補正するには限界があります。そのため、財産基本通達による評価と間で実際の市場価格が大きく違うケースがあります。鑑定評価では市場性を重視して評価しますので遺産分割の公平性を判断する材料となります。
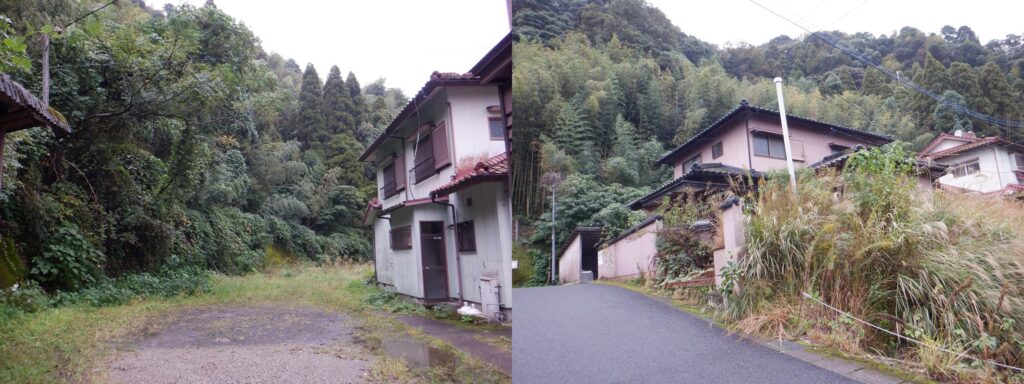
※写真はレッドゾーンに近接した土砂災害の危険性のある土地・建物です
次回は、分譲マンションの評価について述べてみたいと思います。
